El aguinaldo es el pago más esperado del año y, a escala, uno de los que más errores acumula. Calcular el aguinaldo 2026 en México parece sencillo cuando se trata de un solo colaborador con un año completo y el mismo salario. Pero en una empresa con cientos de personas, varias razones sociales, ingresos y bajas a mitad de año y aumentos salariales, un pequeño descuido se multiplica en cada recibo.
Los errores más comunes no vienen de desconocer la ley, sino de la operación: una fecha de ingreso mal capturada, un aumento que no se reflejó en el sistema, un colaborador eventual que nadie dio de alta en la corrida o un tope exento calculado con la UMA del año anterior. Cada uno parece menor, pero se traduce en recibos que hay que corregir, CFDI que hay que cancelar y volver a timbrar, retenciones de ISR mal hechas y, sobre todo, en colaboradores que pierden confianza en su nómina justo en la temporada más sensible del año.
Esta guía está pensada para equipos de Recursos Humanos, nómina y finanzas. Repasamos lo que dice la ley, cómo separar la parte exenta de la gravable para el ISR, los casos que más complican el cálculo y una lista de verificación para correr el aguinaldo sin sorpresas.
Cómo calcular el aguinaldo 2026 según la ley
El artículo 87 de la Ley Federal del Trabajo fija tres reglas básicas que no admiten interpretación creativa:
- Mínimo de 15 días de salario. Es el piso legal; muchas empresas otorgan más por contrato colectivo o política interna, y en ese caso manda lo pactado.
- Pago antes del 20 de diciembre. La fecha límite es el 19 de diciembre. Pagar después expone a la empresa a multas y reclamaciones laborales.
- Proporcional para quien no completó el año. Quien ingresó a mitad de año, o salió antes de diciembre, tiene derecho a la parte que corresponde a los días trabajados, sin importar si sigue o no en la empresa.
La base del cálculo es el salario diario ordinario, sin incluir horas extra, bonos ocasionales ni otras percepciones variables.
La fórmula del aguinaldo proporcional es:
Aguinaldo proporcional = (Salario diario × Días de aguinaldo ÷ 365) × Días trabajados
Ejemplo de aguinaldo proporcional. Una colaboradora ingresó el 1 de julio de 2026 con un salario diario de $400 y la empresa otorga 15 días de aguinaldo. Del 1 de julio al 31 de diciembre suman 184 días.
| Concepto | Cálculo | Resultado |
| Aguinaldo anual | $400 × 15 días | $6,000.00 |
| Aguinaldo diario | $6,000 ÷ 365 | $16.44 |
| Aguinaldo proporcional | $16.44 × 184 días | $3,024.66 |
Ejemplo con salario mínimo 2026. Desde el 1 de enero de 2026, el salario mínimo general es de $315.04 diarios y en la Zona Libre de la Frontera Norte de $440.87 (EY, resolución Conasami). Para un colaborador con el año completo y 15 días de aguinaldo:
| Zona | Salario diario | Aguinaldo (15 días) |
| Salario mínimo general | $315.04 | $4,725.60 |
| Zona Libre de la Frontera Norte | $440.87 | $6,613.05 |
Quienes perciben únicamente el salario mínimo tienen reglas especiales de retención de ISR, así que conviene validar ese tratamiento con el área fiscal.
Algunas precisiones que conviene tener claras antes de calcular:
- Es un derecho irrenunciable. Ningún acuerdo con el colaborador puede eliminarlo ni reducirlo por debajo del mínimo legal.
- Aplica aunque la relación haya terminado. Si alguien renunció o fue despedido, su aguinaldo proporcional forma parte del finiquito.
- Puede pagarse en partes. Algunas empresas adelantan una porción en noviembre; lo importante es que el total quede cubierto antes del 20 de diciembre.
- Las ausencias requieren un criterio claro. Los periodos de incapacidad por maternidad o riesgo de trabajo generalmente se consideran tiempo laborado; el tratamiento de faltas injustificadas debe estar definido en el contrato o reglamento interior y aplicarse igual a todos.
Incumplir con el aguinaldo puede derivar en multas de 50 a 5,000 UMAs (artículo 1002 de la LFT), además de demandas laborales y del costo reputacional frente a la plantilla.
ISR del aguinaldo 2026: parte exenta y parte gravable
El aguinaldo está exento de ISR hasta 30 UMAs (artículo 93, fracción XIV, de la Ley del ISR); lo que excede ese tope es ingreso gravable. Con la UMA vigente desde el 1 de febrero de 2026, de $117.31 diarios (INEGI), el tope exento del aguinaldo 2026 es de $3,519.30.
Ejemplo sencillo. Un colaborador con salario diario de $500 y 15 días de aguinaldo que trabajó el año completo:
| Concepto | Cálculo | Monto (MXN) |
| Aguinaldo bruto | $500 × 15 días | $7,500.00 |
| Parte exenta | 30 × $117.31 | $3,519.30 |
| Parte gravable | $7,500.00 − $3,519.30 | $3,980.70 |
Solo los $3,980.70 se suman a la base del ISR. Si su aguinaldo fuera de $3,000, quedaría totalmente exento. La retención de la parte gravable puede hacerse con la tarifa mensual o con el procedimiento opcional del artículo 174 del Reglamento, que suele reducir el impacto en el recibo.
El tope exento pesa distinto según el monto del aguinaldo. Así se ve en tres perfiles:
| Perfil | Aguinaldo bruto | Exento | Gravable |
| Ingreso en julio, $400 diarios, 15 días proporcionales | $3,024.66 | $3,024.66 | $0.00 |
| Año completo, $500 diarios, 15 días | $7,500.00 | $3,519.30 | $3,980.70 |
| Año completo, $1,500 diarios, 30 días | $45,000.00 | $3,519.30 | $41,480.70 |
Tres detalles que suelen pasarse por alto:
- El tope es anual y por patrón. Si se adelantó una parte del aguinaldo, la exención se consume con ese primer pago y no se repite en el segundo.
- Se usa la UMA vigente al momento del pago. Para diciembre de 2026 es la de $117.31; usar la de 2025 ($113.14) reduce el tope exento y genera retenciones de más.
- El ISR no es el único impacto. El aguinaldo también es base del impuesto sobre nómina estatal y forma parte del factor de integración del salario base de cotización ante el IMSS.
Los casos que más complican el cálculo del aguinaldo
Los errores rara vez están en la fórmula; están en los datos que la alimentan. Estos son los cuatro escenarios donde más se equivocan los equipos de nómina.
Varias razones sociales
Cada razón social es un patrón distinto ante el SAT y el IMSS, con su propio cálculo y su propio tope exento. Si un colaborador fue transferido entre empresas del mismo grupo, hay que confirmar si se reconoció su antigüedad (sustitución patronal) o si cada razón social debe pagar la parte proporcional de su periodo.
También cambian los calendarios: cada razón social puede tener su propia periodicidad de pago, su propio banco dispersor y sus propios días de aguinaldo por contrato. Concentrar la información en un solo sistema, con reglas por razón social, evita que un grupo de colaboradores reciba el cálculo de otra empresa.
Ingresos y bajas a mitad de año
Quien entró en julio recibe aguinaldo proporcional a los días laborados, no los 15 días completos. Quien salió antes de diciembre debió recibir su aguinaldo proporcional en el finiquito. Revisar que esas bajas no aparezcan de nuevo en la corrida de diciembre evita pagos duplicados.
El caso más delicado es el reingreso: alguien que salió en marzo, recibió su proporcional en el finiquito y volvió en septiembre. Su aguinaldo de diciembre debe cubrir solo el segundo periodo. Si el sistema toma la fecha de ingreso original, se paga doble; si toma la de reingreso pero no registra el finiquito, la conciliación de fin de año no cuadra.
Salarios que cambiaron durante el año
Si hubo aumentos, la práctica general es calcular con el salario vigente al momento del pago, salvo que el contrato o la política indiquen otra cosa. Lo importante es aplicar el mismo criterio a toda la plantilla y documentarlo.
Por ejemplo, un colaborador que ganó $450 diarios hasta junio y $500 desde julio recibiría $7,500 con el salario vigente (15 × $500). Si la política de la empresa es promediar, el resultado sería menor; ambos criterios pueden ser válidos siempre que se respete el mínimo legal y el criterio esté escrito. Lo que no debe pasar es que el sistema conserve el salario anterior porque el aumento no se capturó a tiempo.
Colaboradores eventuales o de temporada
Tienen derecho a aguinaldo proporcional igual que el personal de planta, aunque su contrato sea por obra o tiempo determinado. En temporadas altas como diciembre suelen ser muchos, y son los primeros que se quedan fuera del cálculo cuando la información vive en hojas de cálculo separadas.
Para ellos aplican la misma fórmula proporcional y el mismo tope exento de 30 UMAs. Si su contrato termina antes de diciembre, el aguinaldo se liquida al terminar; si siguen activos, entran en la corrida general. Llevar un registro de contratos vigentes y fechas de término es la forma más simple de que nadie quede fuera.
Cinco puntos para revisar antes de correr el aguinaldo
Una revisión de 30 minutos antes de timbrar ahorra semanas de correcciones en enero.
- Plantilla completa y depurada. Que estén todas las altas del año, incluidos eventuales, y que no aparezcan bajas ya liquidadas en su finiquito.
- Días trabajados correctos. Fechas de ingreso reales y descuento de faltas injustificadas o incapacidades según tu política.
- Salario base y días de aguinaldo. Salario diario ordinario vigente y días pactados (15 o los que marque el contrato) por cada razón social.
- Tope exento con la UMA vigente. 30 UMAs = $3,519.30 en 2026, y la retención de ISR con el método que eligió la empresa.
- Fecha de dispersión y timbrado. Pago programado antes del 20 de diciembre, con tiempo para el CFDI de nómina y la dispersión bancaria.
Una buena práctica es correr una prenómina de aguinaldo una o dos semanas antes del pago y compararla contra el año anterior: si el total creció o bajó mucho más que la plantilla, hay algo que revisar. Estos son los errores que más aparecen en esa revisión:
| Error | Consecuencia | Cómo prevenirlo |
| Fecha de ingreso mal capturada | Aguinaldo proporcional incorrecto | Validar fechas contra el alta en el IMSS |
| Bajas incluidas en la corrida | Pago duplicado a quien ya recibió finiquito | Filtrar por estatus activo al día de corte |
| UMA del año anterior | Tope exento menor y retención de ISR de más | Actualizar parámetros fiscales cada febrero |
| Aumentos no capturados | Aguinaldo calculado con salario viejo | Cerrar movimientos salariales antes de la corrida |
| Eventuales fuera del sistema | Colaboradores sin aguinaldo y riesgo de demanda | Un solo padrón para planta y temporada |
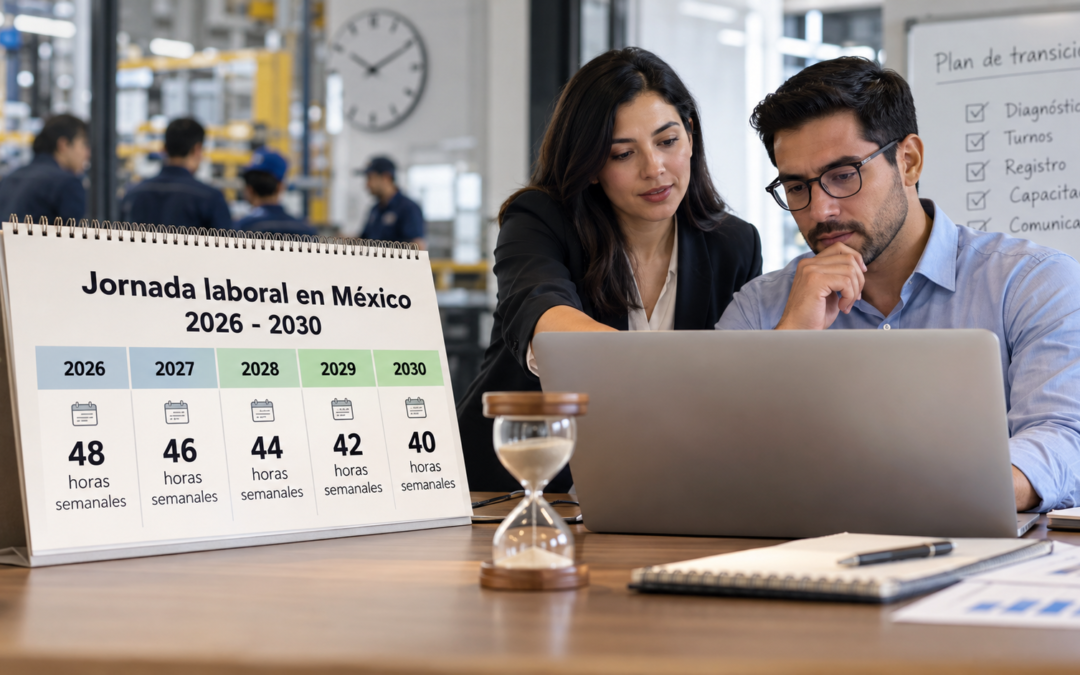
Después del aguinaldo: la primera nómina con 46 horas
Cerrar diciembre sin errores también prepara el arranque de 2027. A partir del 1 de enero, la jornada máxima baja de 48 a 46 horas semanales, primer paso de la reducción gradual hasta 40 horas en 2030, y sin disminución de salarios ni prestaciones (DOF, reforma al artículo 123). Eso significa revisar turnos, horarios y el cálculo de horas extra desde la primera nómina del año. Te explicamos todo en nuestro blog sobre la jornada laboral 2027.
Profundiza con nuestros especialistas
En el webinar revisamos paso a paso el cálculo del aguinaldo, los casos especiales y cómo automatizar la corrida para no depender de hojas de cálculo.
En la grabación encontrarás:
- Ejemplos reales de cálculo proporcional, con ingresos, bajas y reingresos.
- Cómo aplicar el tope exento y elegir el método de retención de ISR.
- Qué revisar cuando la empresa tiene varias razones sociales.
- Respuestas a las dudas más frecuentes de los equipos de nómina.
Ve la grabación completa del webinar
Preguntas frecuentes sobre el aguinaldo 2026
¿Cuándo se paga el aguinaldo 2026?
A más tardar el 19 de diciembre de 2026, ya que la Ley Federal del Trabajo establece que debe pagarse antes del 20 de diciembre. Las empresas pueden adelantarlo o pagarlo en partes, siempre que el total quede cubierto antes de esa fecha.
¿El aguinaldo paga ISR?
Sí, pero solo la parte que supera 30 UMAs. En 2026 los primeros $3,519.30 están exentos; el excedente se suma a los ingresos del mes y se le retiene ISR.
¿Tengo derecho a aguinaldo si renuncié o me despidieron?
Sí. Cualquier colaborador que haya trabajado durante el año tiene derecho a la parte proporcional de su aguinaldo, sin importar el motivo de la salida. Debe incluirse en el finiquito.
¿Qué salario se usa para calcular el aguinaldo?
El salario diario ordinario, sin horas extra ni bonos ocasionales. Si hubo aumentos durante el año, lo habitual es usar el salario vigente al momento del pago, salvo que la política de la empresa indique otro criterio que respete el mínimo legal.
¿Qué pasa si la empresa paga el aguinaldo tarde?
El colaborador puede presentar una queja ante la Procuraduría Federal de la Defensa del Trabajo, y la empresa se expone a multas de 50 a 5,000 UMAs, además de la obligación de pagar el monto adeudado.