El lunes 16 de noviembre de 2026 es día de descanso obligatorio, y quien trabaje ese día debe recibir pago triple: el equivalente a tres salarios diarios. Para la mayoría de las empresas es un puente más. Para un hospital, una planta de manufactura, un centro de distribución o un contact center, es un lunes cualquiera con un costo distinto.
El reto no es menor. En una operación continua, un error en el pago del festivo se multiplica por cada turno y cada área, y suele aparecer semanas después, cuando un trabajador revisa su recibo o cuando el SAT cruza la información de los CFDI.
Si tu operación no se detiene, la pregunta no es si alguien trabajará el 16, sino quién, cuánto le corresponde y cómo debe quedar en la nómina. En esta guía repasamos la regla del pago triple, los escenarios que más dudas generan en turnos rotativos, cómo planear el rol de turnos, un caso práctico con cinco personas, lo que tu equipo debe revisar antes de timbrar y las preguntas más frecuentes.
¿Por qué el descanso es el 16 y no el 20 de noviembre?
El artículo 74 de la Ley Federal del Trabajo (LFT) fija como descanso obligatorio el tercer lunes de noviembre, en conmemoración de la Revolución Mexicana. En 2026 ese lunes cae el día 16, así que el 20 de noviembre (viernes) es un día laboral ordinario.
Esto importa para tu calendario de turnos: el pago especial solo aplica a quien labore el 16. Quien trabaje el 20 recibe su salario normal, salvo que tu contrato colectivo o reglamento interno diga otra cosa.
Después del 16 de noviembre, el único descanso obligatorio que queda en 2026 es el viernes 25 de diciembre. Si quieres ver todas las fechas laborales del año en un solo lugar, consulta nuestro calendario de cumplimiento laboral 2026.
Cuánto se paga: la regla del pago triple
El artículo 75 de la LFT establece que quien trabaja un descanso obligatorio recibe, además del salario que le corresponde por ese día, un salario doble por el servicio prestado. Por eso se habla de “pago triple”.
Con un salario diario de $600, así se forma el pago del 16 de noviembre:
| Concepto | Salarios diarios | Importe |
| Salario del día de descanso (ya incluido en la nómina ordinaria) | 1 | $600 |
| Pago adicional por trabajar | 2 | $1,200 |
| Total del día | 3 | $1,800 |
La distinción entre ambas líneas no es solo didáctica. El salario del día ya forma parte de la nómina normal del periodo; lo que tu sistema debe calcular y registrar como percepción adicional son los $1,200. Si se registran los tres salarios como extraordinarios, el pago queda duplicado.
El mismo artículo 75 indica que empresa y trabajadores deben acordar quiénes laborarán ese día. Documentar ese acuerdo (rol de turnos, aviso firmado o registro en tu sistema) te protege ante cualquier revisión.
Escenarios que generan dudas en una operación 24/7
La regla es sencilla; los turnos rotativos no tanto. Estos son los casos que conviene resolver antes del 16, no durante el cierre de nómina.
Turnos que cruzan la medianoche. El turno nocturno del domingo 15 que termina el lunes 16 a las 6:00, o el del lunes 16 que termina el martes 17, tocan el día de descanso solo en parte. Define por escrito tu criterio (por ejemplo, pagar las horas que caen dentro del 16 o asignar el día al inicio del turno) y aplícalo igual para todo el personal.
El 16 coincide con el descanso semanal de la persona. En roles rotativos, el lunes puede ser el día libre de alguien. Si esa persona trabaja, concurren dos derechos: el del descanso semanal (artículo 73) y el del descanso obligatorio (artículo 75). Revisa el cálculo con tu asesor laboral antes de procesarlo, porque es un escenario sensible a errores y a reclamaciones.
Jornadas parciales o medias jornadas. El pago adicional se calcula sobre el salario diario de la persona, sin importar si su jornada es completa o reducida. Asegúrate de que el salario base esté bien configurado para cada esquema.
“Te doy otro día libre a cambio”. Otorgar un día de descanso posterior es una prestación válida, pero no sustituye el pago que marca el artículo 75. Si la operación requiere a alguien el 16, el pago adicional se debe.
Personal que no trabaja el 16. Recibe su salario completo del día sin laborar. No debe registrarse como falta ni descontarse.
Cómo planear el rol de turnos del 16 de noviembre
El mejor momento para controlar el costo del descanso obligatorio es la semana previa, no el cierre de nómina. Estos pasos ayudan a que la cobertura y el pago queden alineados:
- Define la cobertura mínima. Calcula cuántas personas necesita cada área y turno para operar con seguridad. Cubrir de más eleva el costo sin aportar valor.
- Acuerda quién trabajará. El artículo 75 pide que empresa y trabajadores determinen quiénes laborarán. Considera la rotación justa: si las mismas personas cubren todos los festivos, el desgaste y las quejas aumentan. Aquí te explicamos cómo aprovechar los turnos rotativos y mejorar la gestión de turnos de trabajo.
- Comunica con anticipación. Publica el rol al menos con una semana de margen e informa a cada persona cuánto recibirá por trabajar el día.
- Prevé suplencias. Ten identificado quién puede cubrir una ausencia. Recuerda que esa persona también genera el pago adicional.
- Registra la asistencia real. Un reloj checador digital o un registro confiable evita discusiones sobre quién trabajó, a qué hora entró y a qué hora salió.
- Cierra el día con un corte. Compara el rol programado contra la asistencia del 16 antes de enviar la información a nómina.
Si tu empresa tiene contrato colectivo, revisa si incluye reglas propias para festivos, como un pago mayor al de ley o un orden de preferencia para cubrir turnos.
Caso práctico: un turno rotativo de cinco personas
Imagina el área de empaque de un centro de distribución que opera en tres turnos. Para el lunes 16 de noviembre, el rol programado y la asistencia real quedaron así:
| Persona | Salario diario | ¿Trabajó el 16? | Pago adicional (2 salarios) | Total del día |
| Ana | $550 | Sí, turno matutino completo | $1,100 | $1,650 |
| Luis | $550 | Sí, turno vespertino completo | $1,100 | $1,650 |
| Marta | $620 | No, estaba de descanso | $0 | $620 |
| Jorge | $700 | Sí, cubrió una ausencia | $1,400 | $2,100 |
| Sofía | $480 (media jornada) | Sí, media jornada | $960 | $1,440 |
Tres aprendizajes del ejemplo:
- Marta no trabajó y aun así cobra el día. El descanso obligatorio se paga aunque no se labore.
- Jorge no estaba en el rol, pero cubrió una ausencia. Lo que cuenta para el pago es la asistencia real, no el turno programado. Por eso el cruce entre rol y registro de entrada es indispensable.
- Sofía tiene media jornada. Su pago adicional se calcula sobre su propio salario diario, el que tiene pactado por esa jornada.
En este caso, el costo adicional para la empresa por cubrir el 16 es de $4,560, que corresponde solo a la suma de los pagos adicionales. Los salarios ordinarios ya estaban contemplados en la nómina del periodo.
Del cálculo al CFDI: lo que cambió en 2026
Pagar el monto correcto es la mitad del trabajo; la otra mitad es que el recibo timbrado cuente la misma historia. Desde el 1 de enero de 2026, el complemento de nómina 1.2 (Revisión E) incluye una clave específica para este caso: 055 “Días de descanso obligatorios laborados” (consulta la información técnica del complemento de nómina en el portal del SAT).
Tres puntos a cuidar:
- 055 no es 054. La 054 corresponde a días de descanso laborados, como el descanso semanal. El 16 de noviembre trabajado va en la 055.
- Deja atrás la 038. Si en años anteriores registrabas los días festivos como “Otros ingresos por salarios”, revisa tu configuración: desde 2026 todo lo registrado en esa clave se considera 100% gravado. Repasa los demás cambios clave en la nómina 2026.
- No todo es gravado (ni todo exento). El artículo 93, fracción I de la Ley del ISR prevé una exención parcial para lo que se paga por trabajar días de descanso sin disfrutar otro en sustitución, con un porcentaje y un tope semanal. La parte exenta depende del salario de cada persona y de otras percepciones de la misma semana, así que valida el criterio con tu área fiscal. Si tu equipo recibe muchas preguntas sobre el tema, te puede servir esta guía para explicar la retención de ISR en nómina.
En el ejemplo del salario de $600, lo que se registra con la clave 055 son los $1,200 adicionales, no los $1,800 totales.
No olvides el IMSS. El ISR no es la única contribución involucrada. El IMSS, en su criterio normativo sobre salario base de cotización, considera que lo pagado por días de descanso semanal u obligatorio laborados integra el salario base de cotización. Revisa con tu área fiscal cómo lo refleja tu sistema para evitar diferencias en cuotas.
Si necesitas corregir un pago. El catálogo 2026 también agregó claves de deducción para ajustes: la 110 (ajuste a días de descanso obligatorios laborados gravados) y la 111 (exentos). Úsalas cuando haya que corregir importes ya timbrados con la clave 055.
El flujo completo, de la asistencia al recibo, se ve así:
- Asistencia: confirmas quién trabajó el 16 y cuántas horas.
- Salario: el salario ordinario del día se paga en la nómina normal del periodo.
- Pago adicional: calculas los dos salarios diarios extra por persona.
- ISR e IMSS: separas la parte exenta y la gravada de ese pago adicional y revisas su efecto en el salario base de cotización del IMSS.
- CFDI: registras el pago adicional con la clave 055 y timbras.
- Validación: comparas el XML contra tu cálculo, por ejemplo en el visor de nómina del SAT.
Si alguno de estos pasos no coincide con el anterior, el recibo puede ser correcto en monto pero incorrecto ante el SAT. Revisar la parametrización de tu sistema antes del 16 cuesta menos que corregir CFDI después. Para profundizar, revisa nuestra guía de cálculo de nómina, incidencias y timbrado y los errores más comunes en el timbrado de nómina.
Checklist antes de cerrar la nómina
Usa esta lista la semana del 16 de noviembre:
- Confirmar quién trabajará el 16 y documentar el acuerdo en el rol de turnos.
- Definir el criterio para turnos que cruzan la medianoche.
- Identificar a quienes tienen el lunes como descanso semanal y validar su cálculo.
- Contrastar el rol programado contra la asistencia real del día.
- Verificar el salario diario de cada persona, incluidas jornadas parciales.
- Calcular el pago adicional (dos salarios) sin duplicar el salario ordinario.
- Registrar la percepción con la clave 055, no con la 054 ni la 038.
- Separar la parte gravada y la exenta de ISR y revisar el impacto en el salario base de cotización del IMSS.
- Revisar que el XML timbrado coincida con el cálculo.
Preguntas frecuentes sobre el pago del 16 de noviembre
¿El 16 de noviembre de 2026 es día de descanso obligatorio?
Sí. El artículo 74 de la LFT establece el tercer lunes de noviembre como descanso obligatorio, y en 2026 ese lunes es el 16.
¿El 20 de noviembre también se paga triple?
No. En 2026 el 20 de noviembre es viernes y es un día laboral ordinario. Solo aplica un pago distinto si tu contrato colectivo o tus políticas internas lo otorgan.
¿Se paga doble o triple?
El trabajador recibe su salario normal del día más un salario doble por trabajarlo. En total son tres salarios diarios, aunque en nómina solo los dos adicionales se registran como percepción extra.
¿Puedo obligar a alguien a trabajar el 16?
La ley pide que empresa y trabajadores acuerden quiénes laborarán. Si no hay acuerdo, la ley prevé que resuelva la autoridad laboral. Lo más sano es definir reglas claras de rotación y documentar quién acepta cubrir el día.
¿Puedo dar otro día libre en lugar de pagar?
Puedes otorgar un día libre como prestación adicional, pero no reemplaza el pago adicional que marca el artículo 75.
¿Se paga prima dominical?
No. La prima dominical aplica a quien trabaja en domingo, y el 16 de noviembre de 2026 es lunes. Solo revisa el caso de los turnos nocturnos que inician el domingo 15. Si tienes dudas, consulta cómo funciona la prima dominical.
¿Aplica al personal eventual o de temporada?
Sí. El derecho aplica a toda persona con relación laboral, sin importar si su contrato es de planta, eventual o por temporada.
¿Qué pasa si una persona está de vacaciones ese día?
El criterio común es no contar el descanso obligatorio como día de vacaciones, por lo que el periodo se extiende un día. Valídalo con tu asesor y aplícalo de forma consistente. Más detalles en nuestra guía de vacaciones por Ley Federal del Trabajo 2026.
¿Qué clave uso en el CFDI de nómina?
La 055 “Días de descanso obligatorios laborados”, vigente desde 2026. La 054 es para el descanso semanal laborado. Si después necesitas corregir el importe, usa las claves de deducción 110 (gravado) o 111 (exento).
¿El pago del festivo afecta las cuotas del IMSS?
Sí puede afectarlas. El criterio normativo del IMSS considera que lo pagado por días de descanso obligatorio laborados integra el salario base de cotización. Valida con tu área fiscal cómo se refleja en tu sistema.
¿Qué riesgos hay si no se paga correctamente?
Reclamaciones de los trabajadores ante la autoridad laboral, posibles multas en una inspección y diferencias de ISR si el CFDI no refleja bien la percepción. Además del costo legal, un pago incorrecto afecta la confianza del equipo.
Que el 16 de noviembre no te tome por sorpresa
En una operación continua, el descanso obligatorio no se planea en la quincena del pago, sino en el rol de turnos. Cuando sabes quién trabajó, cuántas horas y en qué día, el cálculo y el timbrado dejan de ser un ejercicio manual.
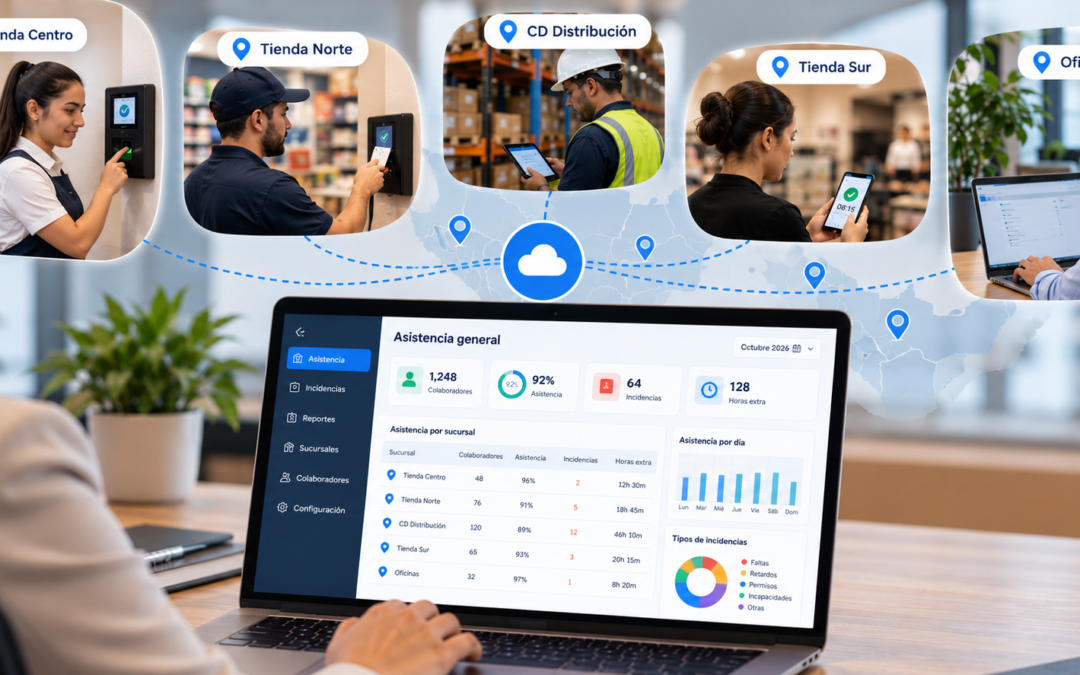
Con Workbeat puedes conectar los roles de turnos, la asistencia real (incluso en operaciones multisucursal) y la nómina en un mismo flujo, para que el pago del 16 de noviembre salga correcto desde el registro de entrada hasta el CFDI. [Agenda una demo] y conoce cómo lo hacen otras empresas con operación 24/7.